나락가고있다는 청약통장 제도

- 아시가루
- 10-16
- 389 회
- 0 건
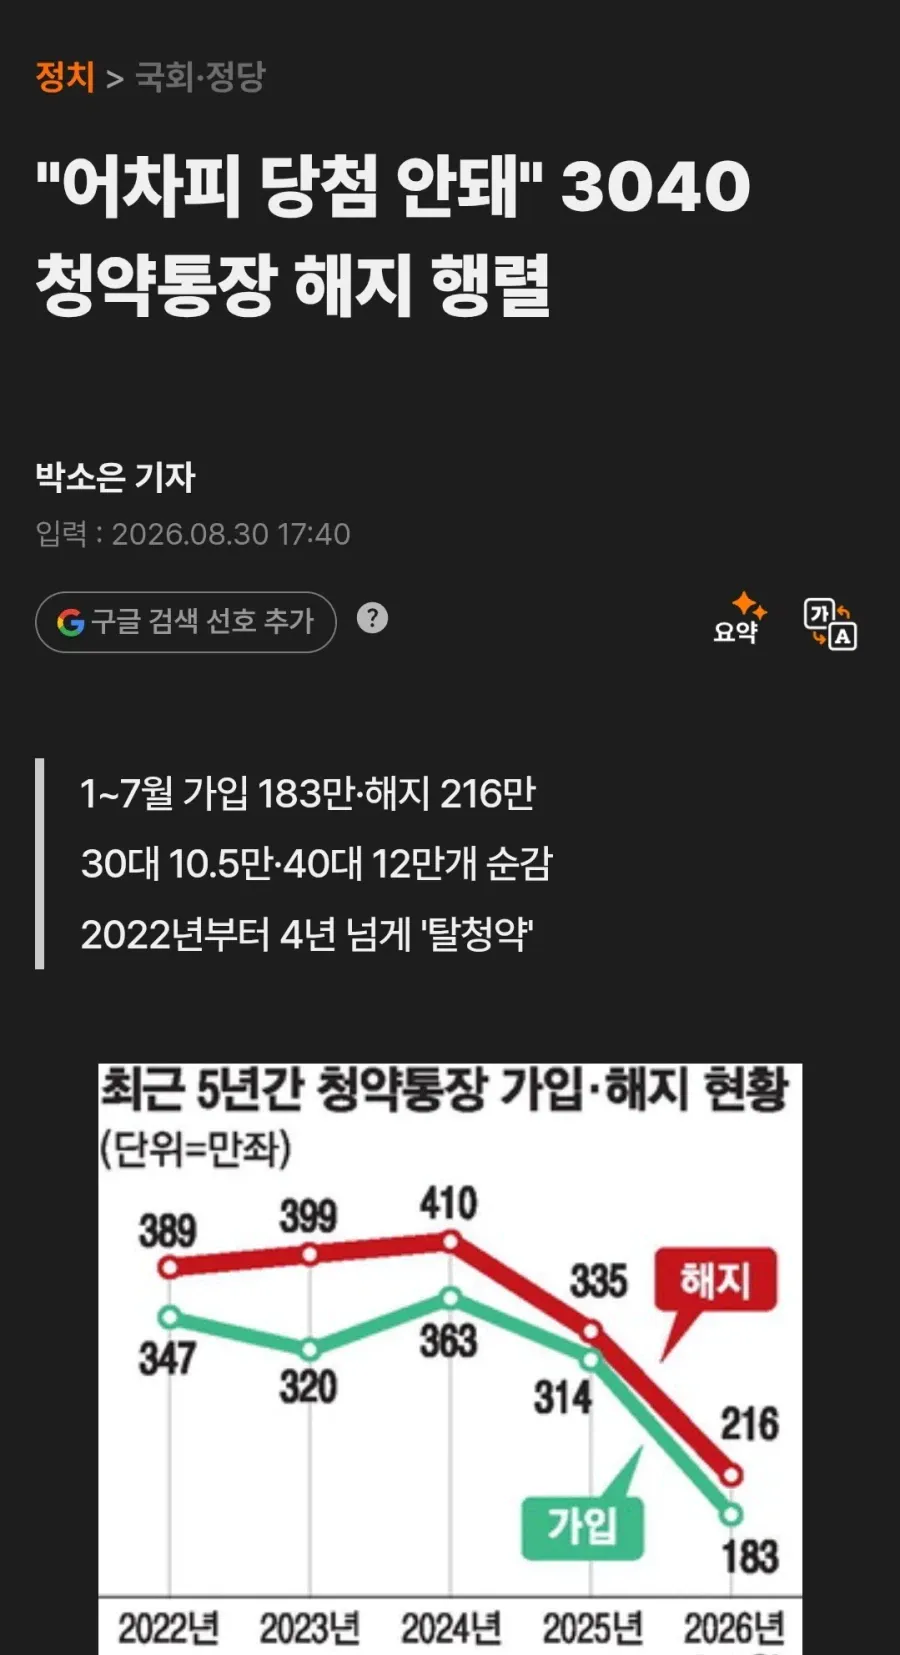
4년째 탈출중
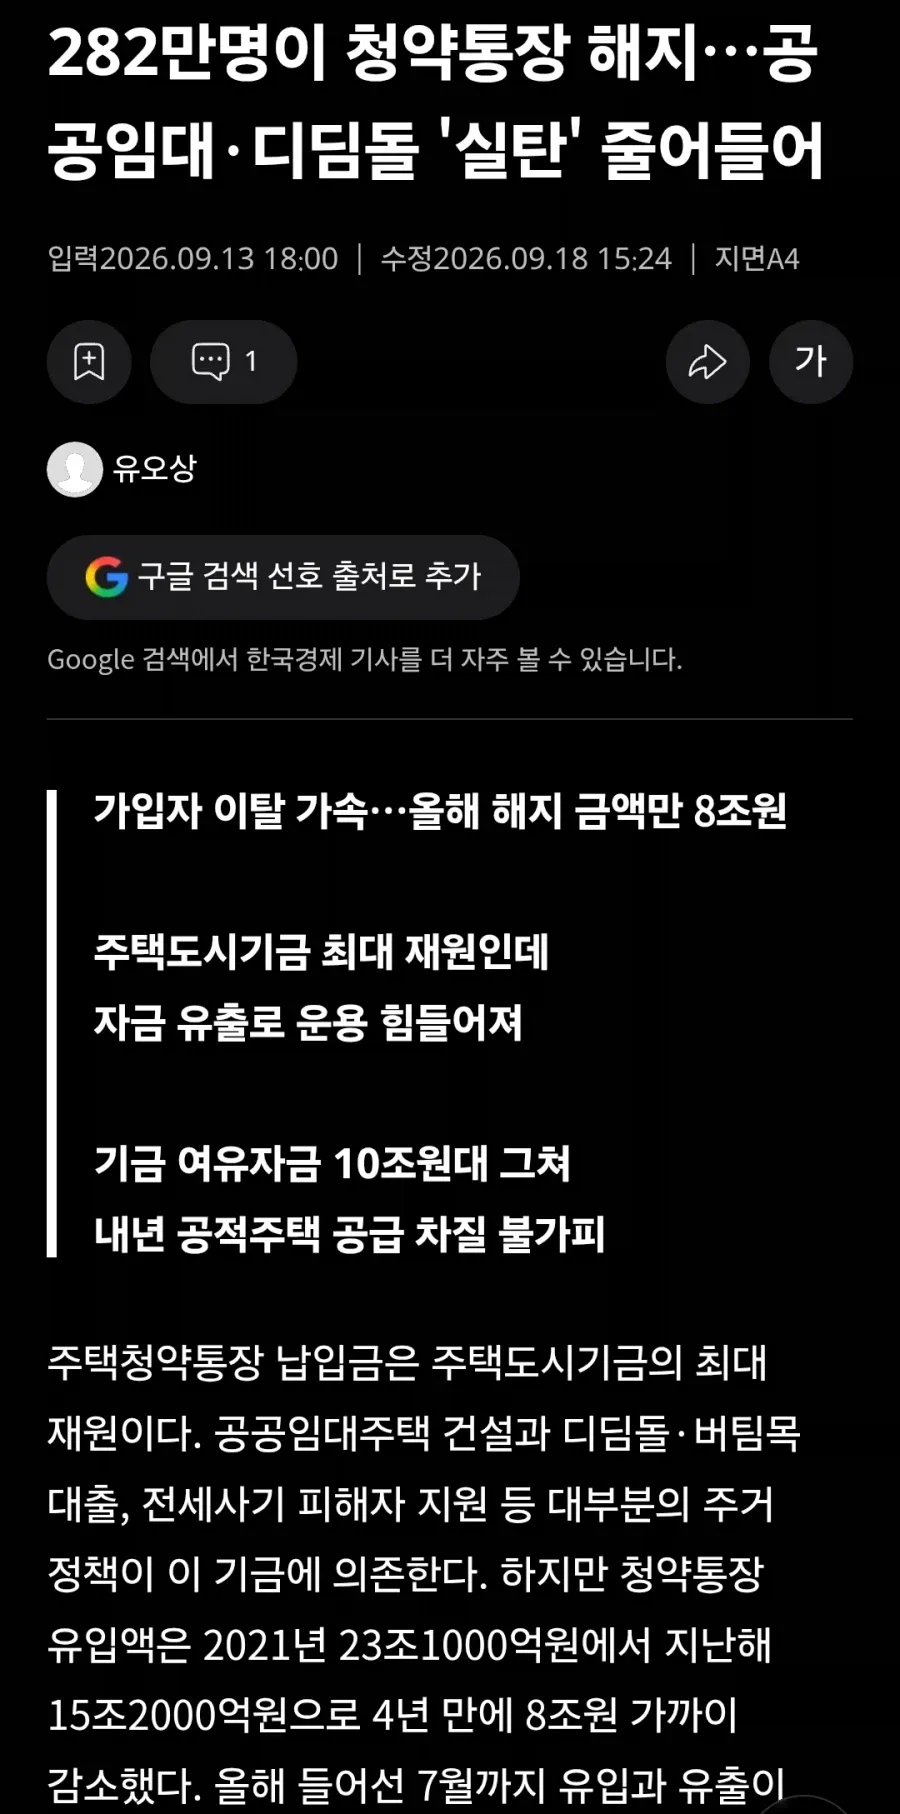
청약통장에 계속 돈이들어와야 쓰는데 이미 기금 30%는 날라간상황
청약통장 해지가 4년 넘게 이어지면서 올해 1~7월에만 가입자는 183만명인데 해지자는 216만명까지 늘었다. 주택청약통장은 공공임대와 디딤돌·버팀목 대출 등에 쓰이는 주택도시기금의 큰 재원인데, 사람들이 “어차피 당첨돼도 못 산다”며 빠져나가고 있는 상황이다.
내가 제일 이상했던 건 청약 당첨 확률이 낮다는 불만이 결국 기금 자체의 돈줄을 말리고 있다는 점이다. 청약통장 유입액은 2021년 23조1000억원에서 지난해 15조2000억원으로 줄었고, 올해 해지 금액만 8조원에 이른다. 통장 하나의 이자는 별로라고 생각했는데, 이게 모여 공공주택과 정책대출을 굴리는 돈이었다.
그렇다고 해지하는 사람들을 무조건 이해 못 하겠는 것도 아니다. 당첨돼도 분양가가 너무 높고, 대출로 감당할 자기 돈을 따로 마련해야 한다. 특히 미혼이거나 이미 집이 있는 사람 입장에서는 청약통장이 당장 쓸모없는 적금처럼 느껴질 만하다. 월 납입액을 몇 년 넣어도 인생이 바뀔 정도의 돈은 아니고, 이율도 매력적이지 않다.
그래서 오히려 매달 큰돈을 넣기보다 최소 금액만 유지하자는 쪽이 현실적으로 들렸다. 공공분양은 인정금액이 중요하고, 임대주택은 납입 기간이나 횟수가 필요한 경우가 있으니 나중에 제도가 바뀌었을 때 다시 만들면 늦을 수 있다는 생각이다. 대출 우대금리 때문에 들고 있다는 사람도 있었는데, 결국 청약보다 이쪽이 더 확실한 사용처처럼 느껴지는 게 씁쓸했다.
지금 청약통장은 집을 마련하는 희망이라기보다, 언젠가 쓸지 몰라 월 2만원씩 붙잡아 두는 티켓에 가까워졌다. 사람들은 통장을 버리는 게 아니라 당첨돼도 살 수 없는 주택시장을 포기하는 중일지도 모르겠다. 그런데 그 포기가 계속되면 공공주택을 떠받치던 돈까지 같이 줄어든다. 통장은 해지하면 끝인데, 제도는 그 뒤에도 계속 굴러가야 한다는 게 참 묘하다.